- 筆者が証券業界に入った1980年代後半、「上場会社」という言葉には独特の重みがあった。企業を訪問して「御社は上場を目指しているのですか」と尋ねると、経営者の顔つきが少し変わる。「いや、ウチもいずれは……」と答える。その「いずれは」の先にある株式公開(IPO)は、企業にとって一つの到達点だった。少々大袈裟に言えば、「当社は上場会社です」という肩書きには、水戸黄門の印籠に描かれた「葵の御紋」のような力があった。
- それには理由がある。IPOは、単に証券会社に頼んで株を売ればできるものではない。上場を目指す数年前から、経理、財務、法務、人事、情報システム、取締役会、内部監査など、会社のあらゆる仕組みを整えなければならない。反社会的勢力との関係を遮断し、関連当事者取引を整理し、業務フローを明文化し、コンプライアンスや今でいうコーポレートガバナンスの仕組みをつくる。当然、業績も上場企業として説明できる状態に持っていく必要がある。その間も事業を回している企業にとっては、気が遠くなるような作業だ。
- 筆者自身、証券アナリスト、その後は投資銀行部門で企業の株式公開や資金調達を近くから見てきたが、この負担は実に大きい。かつて上場審査では、いわゆる「Ⅰの部」と呼ばれる公開資料だけでなく、「Ⅱの部」と呼ばれた会社の取引関係、社内制度、管理体制などを詳細に記した膨大な資料を作成し、証券取引所から当該企業のIPOに関わる方々は何度も何度も繰り返し質問を受けた。「そこまで聞くの?」と思うようなことまで説明を求められ、経営者も担当役員も管理部門もヘトヘトになる。もちろん、それをサポートする証券会社の担当者もストレスとプレッシャーで顔色がどす黒くなるほどだ。そしてそれらを乗り越えて、ようやく(証券取引所で上場を知らせる)鐘を鳴らす日が来る。
- だから、上場は資金調達手段を得るだけではなかった。「これだけ外部からチェックされ、それを通過した会社です」という信用を社会から得る意味が大きかった。取引先、銀行、採用する社員、地域社会から見る目も変わる。もちろん東証が「良い会社です」とお墨付きを与えているわけではない。それでも世間から見れば、「上場会社」という四文字は相当に強い信用補完機能を持っていた。
- ところが、その「葵の御紋」の意味合いが変わり始めているように感じる。その象徴が、10月7日にJPX総研が発表した新しいTOPIX(東証株価指数)の初回定期入替だ。35銘柄が新たに採用される一方、683銘柄が「移行措置銘柄」となった。ただし、この683銘柄が直ちに除外されるわけではない。四半期ごとにウエートを段階的に低下させ、2027年10月に再評価し、流動性などの継続基準を満たせば低減が止まる仕組みだ。
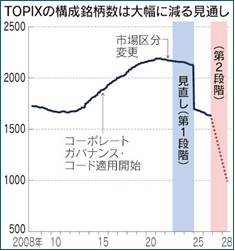
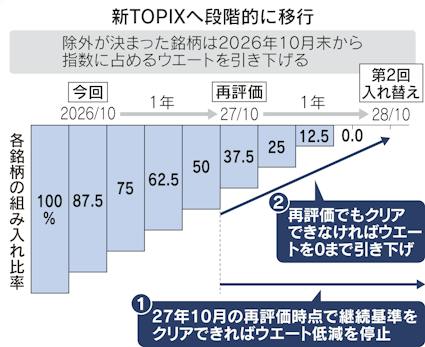
- 今回からはプライム市場だけではなく、スタンダード、グロース市場もTOPIXの候補となる。一方、プライム市場に上場していても、売買が少なく浮動株時価総額が小さければTOPIXから外れる可能性がある。つまり「プライム市場の上場会社だからTOPIX銘柄」という昔の関係は完全に切れた。これは指数として考えれば実に合理的だ。TOPIXには現在、ETF、投資信託、年金など約160兆円もの資金が連動している。これだけ巨額の資金を実際に運用する以上、「買いたくても株が買えない」「売りたくても売れない」会社を多数含めておくのは運用上困る。東証自身も、今回の改革を「市場代表性」とともに「投資対象としての機能性」を高めるためのものと説明している。
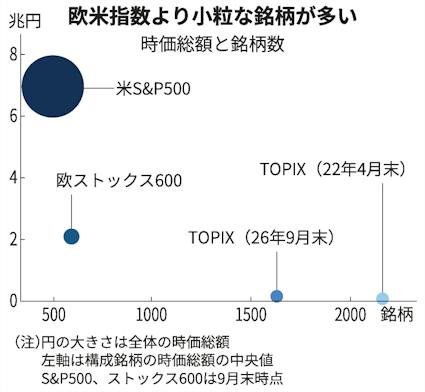
- ここは混同してはいけない。「上場会社であること」と「TOPIXに採用されること」は、まったく別の話だ。前者は、多数の投資家が参加する公開市場に会社を置くために、情報開示、内部管理、ガバナンスなど必要な条件を満たしているかを問うもの。後者は、巨額の運用資金を動かす株価指数として、その株が実際に投資しやすいかどうかを問うものだ。「TOPIXから外れる会社=悪い会社」では決してない。
- そう理解したうえでも、筆者にはどうしても引っ掛かることがある。それはTOPIXが、もはや単なる「株価を測る物差し」ではなくなっていることだ。
- かつて株価指数と言えば、「今日は日本株全体が上がったのか、下がったのか」を測る道具という性格が強かった。しかし、160兆円もの資金が指数に連動する時代になると話が違う。TOPIXに入っていれば、指数連動ファンドはその企業が好きだろうが嫌いだろうが一定量を買う。逆に指数から外れれば、その会社の技術が優れていようが、経営者が立派だろうが、ルールに従って売らなければならない。
- これは実に大きな変化だと思う。「企業を測る物差し」だった株価指数が、いつの間にか「企業へ資金を配分する装置」になったのである。
- 実は東証自身も、この問題を意識してきた。2022年のTOPIX改革を説明する際、旧東証一部に上場していれば企業の努力にかかわらず巨額のパッシブ資金が一定割合で流入する仕組みについて問題意識があったと説明している。だから市場区分とTOPIXを切り離し、企業に企業価値向上を促そうとした。考え方としてはよく分かる。
- さらに2022年の市場再編そのものも、従来制度では「上場後も新規上場時の水準を維持する動機付けが十分でない」という問題意識から始まった。プライム、スタンダード、グロースという新市場は、単に「上場していればそれで結構」ではなく、上場後も持続的に企業価値を上げることを企業へ求めている。2023年からの「資本コストや株価を意識した経営」も同じ流れにある。
- ここまでも、理屈は通っている。問題は、その評価軸が時価総額、流動性、ROE、PBRなど「現在数字で測りやすいもの」に偏り過ぎていないかということだ。
- 会社の価値は一次関数のようにきれいな右肩上がりでは動かない。新事業へ投資すれば一時的に利益は落ちる。研究開発を増やせばキャッシュフローも悪化する。社会環境が変われば、それまで儲からなかった技術が突然必要になることもある。逆に、現在絶好調の事業が10年後にも稼いでいる保証などどこにもない。この点は以前の「流通閑話」でも、企業を現在の一枚の「静止画」だけでなく、過去から未来への「動画」で見るべきではないかと書いた。
- ここで思い出したいのが、株式という資金の特殊性だ。銀行も社債投資家も当然、企業の将来を見る。しかし、最大の関心は「将来、約束した元本と利息を返せるか」である。一方、株主には元本返済も利息も約束されていない。その代わり、現在は小さくても、その企業が10年後に巨大な価値を生めば、その果実を得ることができる。
- つまりデット市場が「将来も含めて返済できるのか」を見る市場なら、株式市場は本来、「この企業は将来、どこまで価値をつくれるのか」を見る市場でもあるはずだ。まだ利益になっていない研究開発、まだ市場になっていない需要、まだ小さな技術。それを調べ、経営者に話を聞き、競争相手を分析し、「この会社は化けるかもしれない」と資金を投じる。そこに証券アナリストやファンドマネジャーの「目利き」の存在意義があった
- ところが、指数連動運用が巨大化すれば、「この会社の未来はどうなるのか」よりも、「指数に何%入っているか」によって資金が動く比率が高まる。もちろん筆者はパッシブ運用を否定するつもりはない。低コストで幅広く分散投資できる大変優れた仕組みだ。流動性を重視することも間違いではない。ただ、未来を予測するアクティブな「目利き」と、現在の時価総額や流動性に従って機械的に資金を配分する仕組みとのバランスは、本当にこれでよいのだろうか。
- 日本には、株式の売買量は少なく、大幅な成長も期待しにくいが、地域経済を支えている企業がある。世界市場は小さくても、なくなれば産業全体が困る特殊な部品や素材をつくる会社もある。そうした会社がTOPIXに入らないこと自体は、指数の目的から考えれば何らおかしくない。しかし、株式市場全体が「大きい」「よく売買される」「現在の資本効率が高い」という企業ばかりへ資金を集めるようになった時、そうではない企業の未来に資金を供給する仕組みを誰が担うのだろう。
- 政府が産業政策で支援すればよい、銀行が貸せばよい、という話だけでもないように思う。政府も銀行も、どの技術が10年後に大化けするかを完全に予測できるわけではない。それを多くの投資家がそれぞれの見方で予想し、成功すると思う企業にリスクマネーを投じる。その「多様な目利き」こそ、株式市場が他の金融市場にはない価値だったのではないか。
- 上場会社という「葵の御紋」が昔ほど威力を持たなくなったこと自体は、決して悪いことではない。「上場したのだから安心」「一部上場なのだから優良企業」と考える方が、むしろおかしかったのかもしれない。企業も上場後に努力し続けなければならない。それはその通りだ。ただし、「葵の御紋」を取り外した後に、時価総額や流動性という別の「御紋」をありがたがり過ぎるのも少々危険な気がする。株式市場で一番難しく、だからこそ面白い仕事は、まだ誰にも評価されていない会社の未来を想像することだったはずだ。
- 「今、いくら儲かっているのか」「今、何円で何株売買できるのか」だけではなく、「この会社は10年後に何になっているのか」。そんな問いを市場参加者が考えなくなった時、株式市場は確かに効率的にはなるのだろう。しかし、それは本当に「資本市場」と呼ぶべきものなのだろうか。
- 筆者は古い人間だからそう感じるだけなのかもしれない。それでも、数字になる前の企業価値を探し出し、そこに資金を流す役割まで株式市場からなくしてはいけないと思う。TOPIX改革を眺めながら、上場会社の「葵の御紋」が薄くなったこと以上に、そのことの方が少々気になっている。
(了)