- シルバーウイーク前後は、妙に「わかりにくい」ことばかりが続いた。例えば経済面では、9月18日に日銀は政策金利を1.25%へ「引き上げ」た。普通に考えれば金利上昇は円高要因になりそうなものだが、為替市場では逆に円安が進んでいる。また政治・外交でも、日米首脳会談や米中首脳会談をめぐって評価は大きく分かれた。さらには、台風や豪雨による被害も相次ぎ、これまでの天候・天気の経験則だけでは読みにくいことがあまりにも増えた。経済も政治も社会も、どうも昔習った教科書どおりには動いてくれないという、まさしく「わかりにくい」時代である。
- 自分の仕事である産業・企業の調査研究・分析をしていても、「わかりにくい」と感じることはますます増えた。特に企業経営だ。これまでなら「こうすればいい」と言えた常識が、簡単には通用しなくなっている。正直、さまざまな事例を見聞きできるのは筆者にとって幸せこの上ないことである一方、それをどう解釈してよいのかわからないというのか、目下の悩みだ。そこで今回は、最近の取材や企業との対話の中で強く感じることを「二項対立」、つまり一つの出来事をあえて二つの対立する視点に分解して、なにが「わかりにくい」のか、「モヤモヤ」しているのかを整理したい。
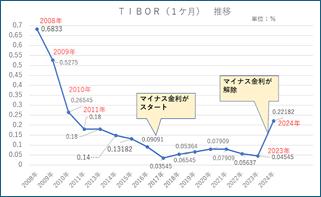
- 対立軸(1)は「資金情勢」だ。以前にも触れたが、金融機関(銀行)をほとほと困らせたマイナス金利の時代が終わり、「金利のある世界」が戻ってきた。銀行にとって預金は再び価値のある調達資金となり、貸出先の開拓にも力が入っているようだ。マイナス金利時代、「預金は預かりたくない。預かっても付けられる金利もないし、資金需要もないので」と言っていた時代とは様変わりだ。半導体やAI、不動産・再開発など、大型投資を続ける産業には巨額の資金需要があり、金融機関も積極的に応じようとしている。「失われた30年」から潮目が変わるような空気すら感じる。
- ところが筆者が取材している小売・流通・消費産業では、まったく別の話を聞く。一言で言えば「不透明な時代を乗り越えるために資金調達をしておきたいのだけど、その調達先の反応が芳しくない」だ。確かに人口減少や高齢化、社会保険料や税金をはじめとする国民負担がさらに上昇すると予想される中で、個人消費に使えるオカネが増えるとは考えにくい。それを見越しているのだろうか、金融機関の融資姿勢・与信態度が厳しくなっているという話をあちこちから伺う。「銀行は大きな投資先には貸したがっているはずなのに、われわれには貸してくれない」という二項対立が起こっている。
- さらに深刻なのは、銀行からの借入金という「間接金融」からの調達が難しければ、株式公開している企業には資本市場から株式や社債の発行で資金調達する手段があるはずだが、それが難化の一途をたどっていることだ。東証はプライム、スタンダード企業に対して「資本コストや株価を意識した経営」を求めている。さらにグロース市場では、2030年3月から、上場5年経過後の企業に時価総額100億円以上という新たな上場維持基準が適用される。
- そこに株式の新規発行や、将来株式に転換され得るCB(転換社債)では、既存株主から一株利益や持分の「希薄化」を警戒されやすい。そのことに「物言う株主」がツッコミを入れてくる。銀行から借りるにも厳しく、株式市場から調達するにも高い成長性や資本効率を説明することが求められる。特に将来の成長期待をもとに資金調達してきたベンチャーやスタートアップ企業には、なかなか厳しい時代になってしまった。数年前はあれほどもてはやされていたのに。世の中全体を見れば「投資資金は余っている」と言われる一方、必要な企業にはなかなか回らない。これが一つ目の二項対立である。
- 対立軸(2)は「質と価格」の対立だ。食品や消費財、クルマなどの耐久消費財にも一部当てはまるのだが、食品スーパーの経営者と話すと、「これからは鮮度と品質だ」「健康、美味しさにもっとこだわる必要がある」という意見をよく伺う。実際、以前はデリカテッセン・惣菜などの「Ready to eat」商品に注力することが差別化となったが、最近は生鮮食品の品質や品揃えに徹底的にこだわることで顧客支持を高めている企業が増えている。商品調達や生産など上流へ事業領域を広げる「垂直統合」に積極的なのは、その分かりやすい徴候だ。多少価格が高くても、美味しく、安心できるものを食べたいという需要が強まっているという主張する経営者は少なくない。
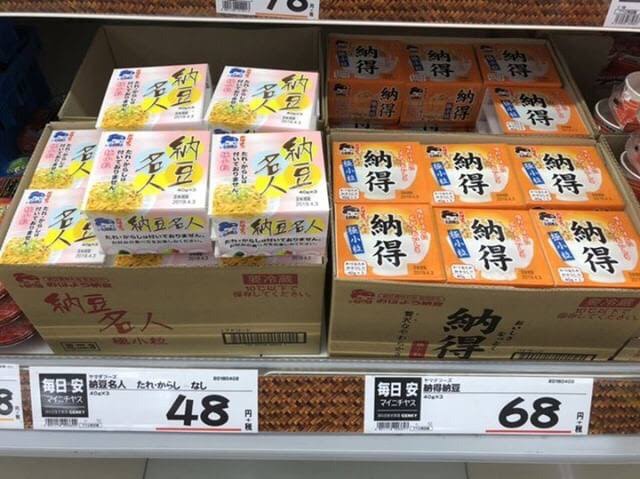
- しかし、まったく逆の現象も急速に進んでいる。先日、20代の業界関係者と話していて、63歳の自分は驚いた。彼は最近少し遠い所に引っ越したのだそうだ。理由は新築で家賃が安いから。なるほど、それは合理的だ。ただ、家の近くにお店があまりなく、買い物には難儀しているらしい。少ない店舗の選択肢の中で、彼が帰り道に真っ先に飛び込むのがドラッグストアだそうだ。「薬を買うの?」と聞くと、笑いながら「いや、食品が安いからです」と答える。
- 彼が店に入ってからの行動はこうだ。まず入口の特価品をじっくり見る。安ければ手に取り買い物籠に入れて店内へ。冷蔵冷凍庫で納豆・豆腐・冷凍食品、時には生鮮食品を見て、破壊的価格の食品を購入する。よほど品質に不審点がなければ全く気にしない。ちょっとだけビューティー&ケアのコーナーなどを見て、店を出る。驚いている筆者を前にして、彼は「手取り給料が少ない僕らには、支出を減らす対象はまず食品です!」とキッパリと言った。
- ちなみに家賃と食品を節約する一方、それで浮いた分は彼が楽しみにしている音楽ライブや趣味の世界への支出分を確保するのだという。今風に言えば「推し活」だ。もちろん、これはドラッグストア側にも合理性がある。医薬品や化粧品など比較的粗利率の高いカテゴリーで利益を確保しながら、食品を集客商品として低価格で販売することができる。いわゆる「ロスリーダー」である。
- 食品スーパーが「品質をもっと上げる」ことを勝ち筋と考えている横で、消費者は「この商品なら安ければ十分」と割り切っている。しかし、これは両方とも正しいのだ。そして、さらに重要なのは「品質を求める人」と「価格を求める人」が別々に存在するとは限らないことだ。同じ人が、刺し身にはお金を払い、水や納豆は一円でも安く買おうとする。消費者一人の中に「質」と「価格」という二項対立が同居している。いわゆる「メリハリ消費」とは、所得階層の二極化だけではなく、一人の消費者の財布の中で起きている二極化なのではないか。
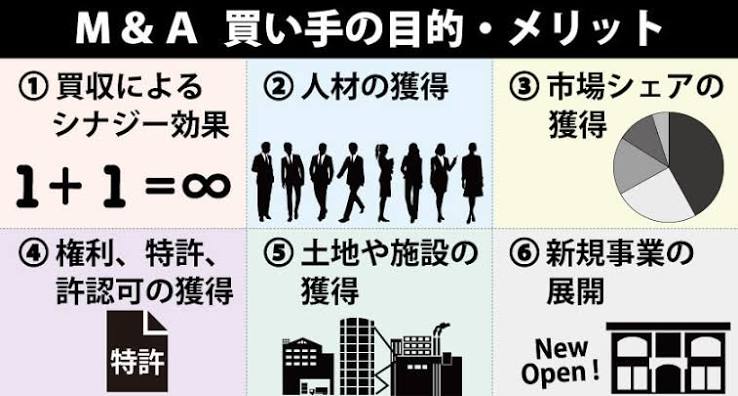
- 対立軸(3)は「M&A」だ。経済成長が止まり縮小に向かうリスクを感じている中、シェアを拡大し、それに伴うさまざまな取引交渉条件を改善させようとするM&Aは、完全に日本で定着した。「再編・統合」は当然の経営選択肢となり、ある程度の規模を持つ企業が「企業を売却したい、あるいは出資を受けて資本業務提携したい」と言えば、複数の買い手が現れるのが通常だった。
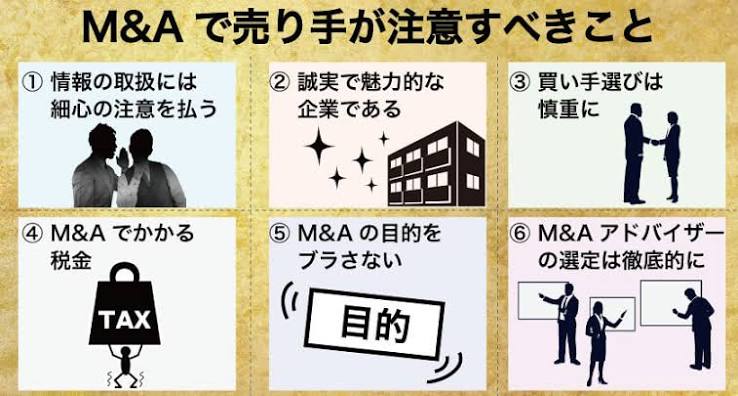
- M&Aに関連する業界では「売り手は値千金」と言われる。M&A業者として案件につくならば、買い手側より売り手側に入り込むのが強い。なぜならば売り手は一社だが、買い手として手を挙げるのは複数あるから、確実に収益を得られるからだ。だが、この力関係も変わり始めている。それは「売り手」が現れても慎重に検討し、採算が取れるかどうかを厳密に精査し、結果的に手を挙げないというケースが急速に増えているからだ。「買収したり、資本業務提携すれば業績が改善する」という単純な足し算では済まなくなっている。
- 厳密に精査するのはリスクが大きくなってきている証左でもある。自社の既存店舗と商圏が重複していないか、売り手が抱えている不採算店をどう処理するのか、余剰人員を抱えることにならないのか、仕入先の重複をどう集約するのか、新耐震基準を満たしていない老朽化店舗や、駐車場が不足する店舗への追加投資をどうするのか、、、などのリスクは事前に把握して対処方法を考える必要がある。つまりM&A以降の統合作業=PMI(Post Merger Integration)には大変な労力が必要となることを企業は痛感しつつある。。
- 買い手の本音を言えば、「会社全体はいらないから、良い店だけください」となる。いわゆるチェリーピッキングだ。当然、売り手は応じない。そのためM&Aが不成立になるか、あるいは、さまざまな問題点について売り手側があらかじめ損失処理したうえで、条件交渉を進めなければ決まらなくなる。「売り手優位」から「買い手優位」への転換。これも一つの二項対立である。
- 対立軸(4)は「変化対応」だ。今さら持ち出すまでもなく、セブン-イレブン・ジャパンの故・鈴木敏文氏が繰り返し説いてきた「変化対応」は、今なお重要な経営課題と考えるのが常識だ。「ゆく河の流れは絶えずして、しかももとの水にあらず」(方丈記)や、「祇園精舎の鐘の声、諸行無常の響きあり」(平家物語)のように、「物事が変わっていくのは当然の現象であり、それへの対処が重要だ」という考え方は、日本人にとっても馴染み深い。それは経営も変わらない。顧客ニーズも、技術も、流行もすべてが移ろう。対応しなければ時代遅れになる。そんなことは百も承知だ。
- しかし一方で、分かっていながら対応ができない企業が多く、さまざまな相談が寄せられることも多い。中には「老害」というかなり激しい言葉が使われることもあるが、多くの場合、高齢となった創業家や経営上層部が変化対応に否定的であり、「ウチはこれでいいのだ、これで成功してきたのだ」と「成功体験」に固執することが原因のケースが多い。
- ただ、この二項対立が難しいのは、1)心理学や行動経済学で「現状維持バイアス」として知られる、人間が変化を避けようとする性向、2)新しい経営方針に変えたからといって、過去以上の成果が出る保証はないという現実、の両方を内包しているからだ。これに対して、「失敗したら私が責任を取ります」と言うことはたやすい。しかし、実際に責任を取ることは、自分の家族の生活を維持し、自分の正当性を否定されるという「痛み」を考えると、さほどたやすくない。
- ドラッグストアで安い食品を購入することが生活防衛として必須であり、家電量販店で酒や薬や生活必需品を買い、コンビニで本格的なコーヒーを飲むようになっていることは「事実」だ。しかし、それに「生活」と「自己肯定感」がかかっている自分の人生をかけられるかどうかは別問題だ。ボブ・ディランの名曲『時代は変る』には、水がせり上がっているなら泳ぎ始めなければ沈んでしまう、という趣旨の一節がある。同作は1964年の作品だ。そう、誰もが「時代は変わる」と認識している。しかし、それに的確に対応することは難しい。これほど二項対立としてわかりやすく、そして悩ましいものはない。実際、63歳の自分が「変化対応」できているか、過去の「成功体験」を捨てて新しい考え方に切り替えられているかと問われれば甚だ自信がない。
- 「四つの対立軸(二項対立)」を書いてきたが、考えてみれば、そもそも経営とは二者択一のゲームではない。借入かエクイティか、品質か価格か、M&Aか自力成長か、昔のやり方か新しいやり方か。どちらか一方だけを選べば正解になるほど、現実の商売は単純ではない。
- むしろ強い会社とは、二つの相反する現実を同時に見ながら、「今はどちらに重心を置くべきか」を考え、その重心を情勢に応じて変え続けられる企業なのだろう。昨日までの正解を全部捨てることが「変化対応」なのではない。昨日まで正しかったことが、今日もまだ正しいのかを問い続けることこそが変化対応なのだろう。
- そう考えると、経営者が捨てるべき「こだわり」と、絶対に捨ててはいけない「こだわり」も見えてくる。捨てるべきなのは、自分たちの業態や成功体験へのこだわりである。最後までこだわるべきなのは、顧客が何を欲し、何に困り、どう変わっているのかという一点だ。世の中がこれほど「わかりにくい」時代だからこそ、結局そこへ戻るしかないのではないか。最近、いろいろな企業を見ながら、そんなことを考えている。
(了)