[復活する映画産業]
- 先日、若き同僚とのブレインストーミングの中、少々意外で興味深い質問が投げかけられた。「映画産業って、なんでこんなに元気なのでしょう?」。言われて統計を見ると、確かに不思議である。日本の映画興行収入は、1970年前後に800億円程度まで落ち込んだ後、再び増加し、2025年には2,744億円。2000年代以降、コロナ期を除けば概ね2,000億円前後以上の市場規模を保っている。
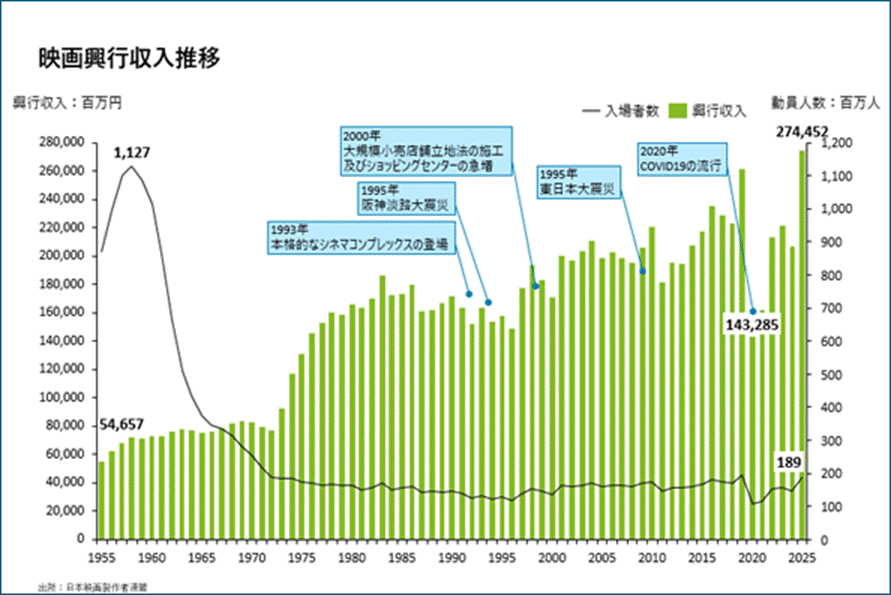
- これは筆者の記憶・感覚とは随分違う。確かに映画はかつて「娯楽の王様」だった。1958年の年間入場者数は11億人を超えたという。ところがテレビの普及とともに急減し、1970年代には2億人程度へと激減。筆者が高校生、大学生だった頃には既に「映画産業は衰退産業」という印象の方が強かった。映画館も古く、椅子は座り心地が悪く、音響も今とは比較にならない。わざわざ見に行くのは評判の大作か、安い料金で昔の作品を2本、3本と見せる「名画座」くらいだった。
[変わる来館動機・上がる単価・製作委員会による新しい仕組み]
- ところが若いメンバーに聞くと、様子がまるで違う。「IMAXやDolbyなどの最新設備で見たいから、そこまで出掛ける」「家で配信映画を見ていると、ついついスマホを触ってしまうけれど、映画館ならじっくり2時間没入できる非日常空間」。中には「ちいかわ」を来場特典目当てもあって3回見たという人までいた(しかも複数人だ)。映画館を「物理的にデジタルデトックスできる場所」と表現した人もいた。作品だけでなく、大画面、音響、座席、ポップコーンを含めた「2時間の体験」を買っている感覚だという。なるほど、筆者が若かった頃の映画館とは、同じ名前でも別のものになっているらしい。
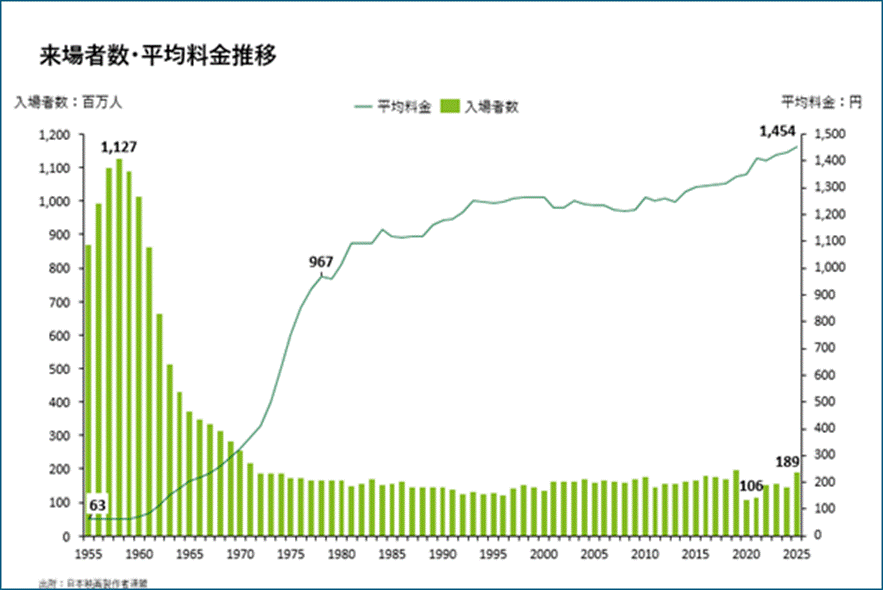
- 数字を見ても面白い。映画の年間入場者数はピークから激減した後、長い間1億数千万人台で大きくは増えていない。2025年も1億8,876万人である。一方、平均入場料金は1970年前後の300円程度から、2025年には1,454円。ざっくり4~5倍になった。営業産業は未だ昔のように「国民みんなが頻繁に見に行く産業」には戻っていない。それでも、一回あたりに払う金額と、映画館で得られる価値を高めることで産業を再生した、と見ることができそうだ。近年はIMAXなど割増料金の上映を選ぶ客も増えているという。
- もう一つ大きいのは、映画を「作る仕組み」が変わったことだろう。昔は東宝、松竹、東映、日活などがそれぞれ俳優、制作、配給、映画館まで系列で抱え、自社作品を自社系列で上映する色彩が強かった。それが今はテレビ局、出版社、広告会社、映画会社などが資金を出し合う「製作委員会方式」が一般化した。一社ですべてのリスクを負わず、原作、テレビ、広告、商品化など多方面の力を組み合わせられる。必ずヒットするわけではないが、「作って終わり」ではなく、興行まで含めて多くの関係者が成功を目指す構造になった。
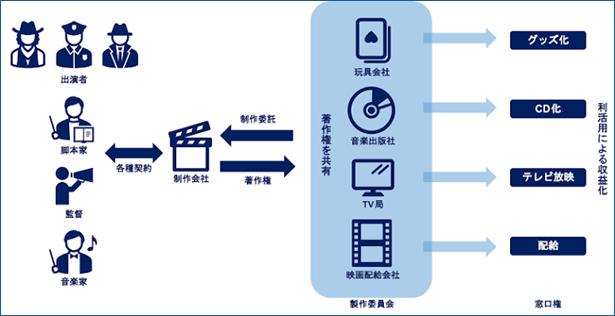
[シネコン・コンテンツ・「推し活」文化]
- 「観る場所」も変わった。昔は「一館一スクリーン」が基本だったが、1990年代後半からシネマコンプレックスが急増した。TOHOシネマズ、イオンシネマ、ユナイテッド・シネマ、MOVIXなど、一つの施設に多数のスクリーンを持つ。人気作品は大きなスクリーンで何回も上映し、客足が落ちれば小さなスクリーンへ移す。売れる商品に広い売場を与え、売れ行きに応じて売場を変える―小売業で言えば当たり前の「売場生産性」の発想を映画館にも持ち込んだようなものだろう。
- しかもシネコンの多くは大型ショッピングセンターの重要なテナントとなった。買い物、食事、映画を一カ所で済ませられ、映画館側はモールの集客力を使い、モール側も映画館を核テナントとして滞在時間を伸ばせる。添付資料のグラフを見ると、1993年頃の本格的なシネコン登場後、スクリーン数は再び増え、2000年前後の大型ショッピングセンター増加とも重なる。映画館単独の復活というより、商業施設との組み合わせによって「行く理由」を作り直した面も大きそうだ。
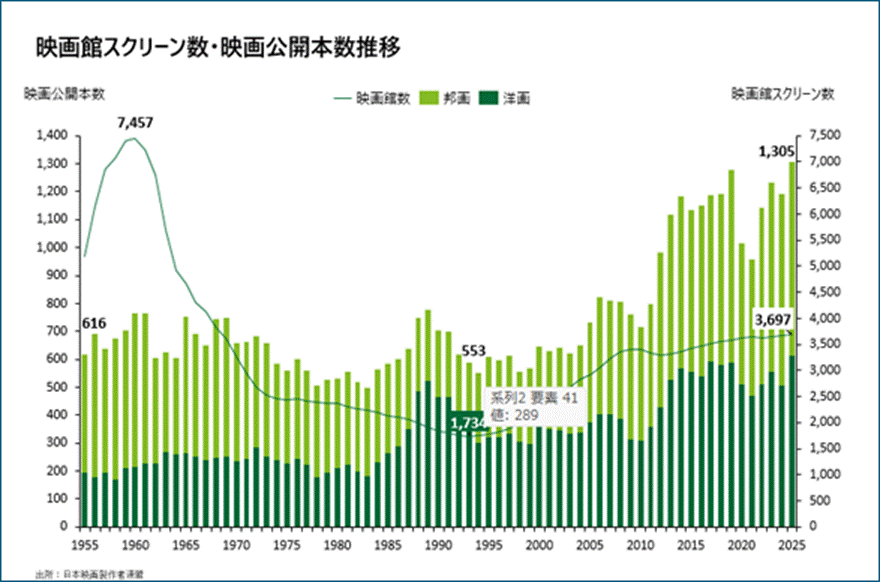
- 日本特有のコンテンツの強さも、復活を支える背景だ。「鬼滅の刃」「名探偵コナン」など、漫画・アニメを起点にした強力な「知的財産(IP)」である。2025年には「鬼滅の刃」「国宝」「名探偵コナン」の上位3作品だけで、推計観客数の4割近くを占めたという。幅広い作品を何となく見るというより、「外れの少ない話題作に時間とお金を集中する」傾向が強まっているらしい。
- そこへ「推し活」も加わった。ある若手が「映画も推し活の一種じゃないですか」と言った。なるほど。来場特典が何種類もあり、配布時期が変わる。欲しい特典のために同じ作品を二度、三度見る人もいる。映画の内容は同じでも、消費者から見れば毎回同じ商品を買っているわけではない。作品を見て、特典を集め、SNSで共有するところまで含めて一つの消費になっている。
[ネット配信とリアル体験の棲み分け]
- ではNetflixやAmazon Prime Videoなどのインターネット配信がこれほど普及したのに、なぜ映画館は消えなかったのか。ブレストでの結論は「棲み分け」であった。配信は自宅で気軽に見る日常の娯楽。途中で止めてもよいし、スマホを触ってもよい。一方、映画館はわざわざ出掛け、暗い空間で大画面と音響に包まれ、二時間その世界に没入する「非日常」である。配信が映画館を代替したというより、配信が日常化したからこそ映画館の非日常性が際立った、と考えると面白い。
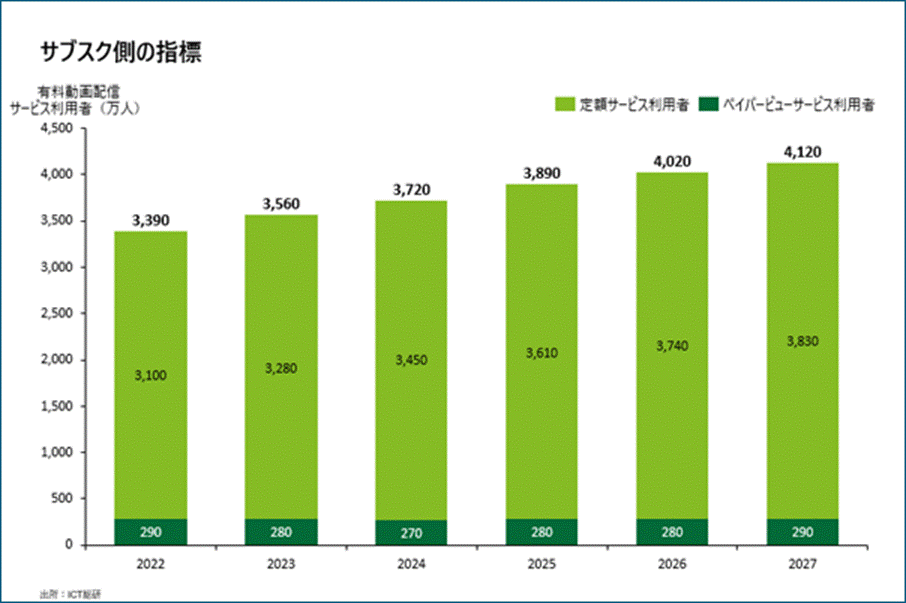
- 考えてみれば、同じことは音楽にも起きている。「ストリーミング配信」で音楽はいくらでもスマホで聴けるのに、ライブ、フェス、コンサート市場は拡大している。2019年から2025年にライブの平均チケット単価は7,400円から1万740円へ45%も上がったのに、動員数まで21%増えたという。便利なデジタルサービスがリアルを駆逐するどころか、「普段はデジタル、特別な時はリアル」という市場を作ったのかもしれない。
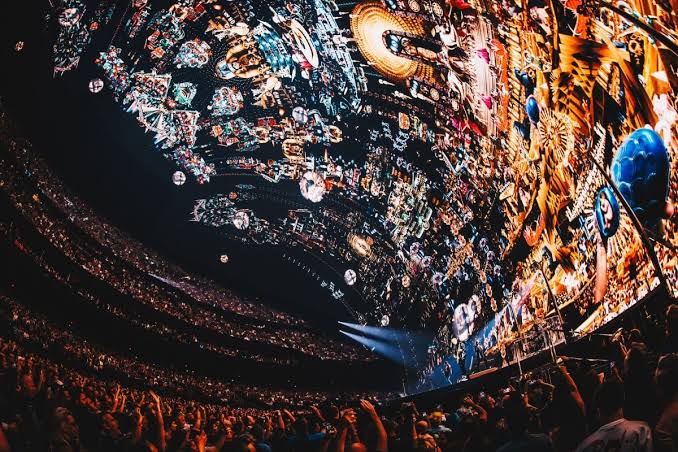
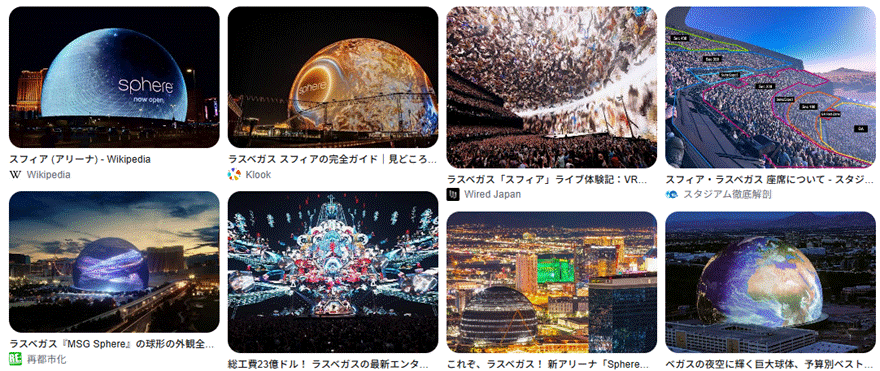
- 米国ラスベガスには巨大な球体型施設「Sphere」ができ、壁面を覆う巨大映像と音響で、映画ともコンサートとも言い切れない没入体験を売っている。映画館という箱も、この先さらに変わるのだろう。映画を見るための施設から、「そこでしか得られない体験」を売る施設へ――である。
- ここ数回、このコラムでは「変化への対応」を書いてきた。映画産業も、テレビ、ビデオ、DVD、配信と、何度「もう映画館はいらない」と言われたか分からない。それでも作り方を変え、売り方を変え、施設を変え、料金を変え、さらには「映画を見る」という行為そのものの意味まで変えた。その結果、筆者の頭の中では「古くて寂れた娯楽」のままだった映画館が、若い世代にはむしろ質の高い体験を買う場所になっていた。
- 「衰退産業」という言葉は、存外、危ないのかもしれない。衰退しているのは産業そのものではなく、昔のやり方なのかもしれないからだ。古い市場でも、顧客が何にお金を払うのかをもう一度考え直せば、再び成長市場になれる。映画館という意外なところに、また一つ「変化対応」の好例を見つけた気がした。
(了)